עודכן:
- לא מצאנו איסור על משכנתא לפי אזרחות בהוראות הבנק הלאומי של גאורגיה (NBG) או בדפי הבנקים. הבנק מחליט אחרי בדיקת הלקוח (KYC), ובדרך כלל אינו מנמק סירוב.
- ה־NBG מתיר הלוואה עד 90% משווי הביטחון בלארי, 70% במטבע חוץ ו־80% עם הכנסה מוכחת מחו״ל (הוראה 47/04). הבנקים מציגים הון עצמי מ־20%; Credo דורש 40% בדולר ובאירו.
- לקוחה ממוסקבה פנתה לשלושה בנקים: שניים סירבו, Credo אישר הלוואה בלארי ב־15.1%. בבטומי Basisbank העניק הלוואה בדולרים עם הון עצמי של 40%. מקרים בודדים.
האם אזרח רוסי יכול לקבל משכנתא בגאורגיה: תשובה קצרה
כן בפועל, אך לא מובטח. TBC, Credo, Liberty ו־Terabank מפרסמים משכנתאות ללקוחות עם הכנסה מחו״ל, ולא מצאנו עילת סירוב על בסיס אזרחות רוסית בכללי ה־NBG או בדפי הבנקים. אבל בנק רשאי לסרב בלי הסבר, ולקוחות עם דרכון רוסי נבדקים זמן רב יותר מרוב הזרים (דף המשכנתא שלנו).
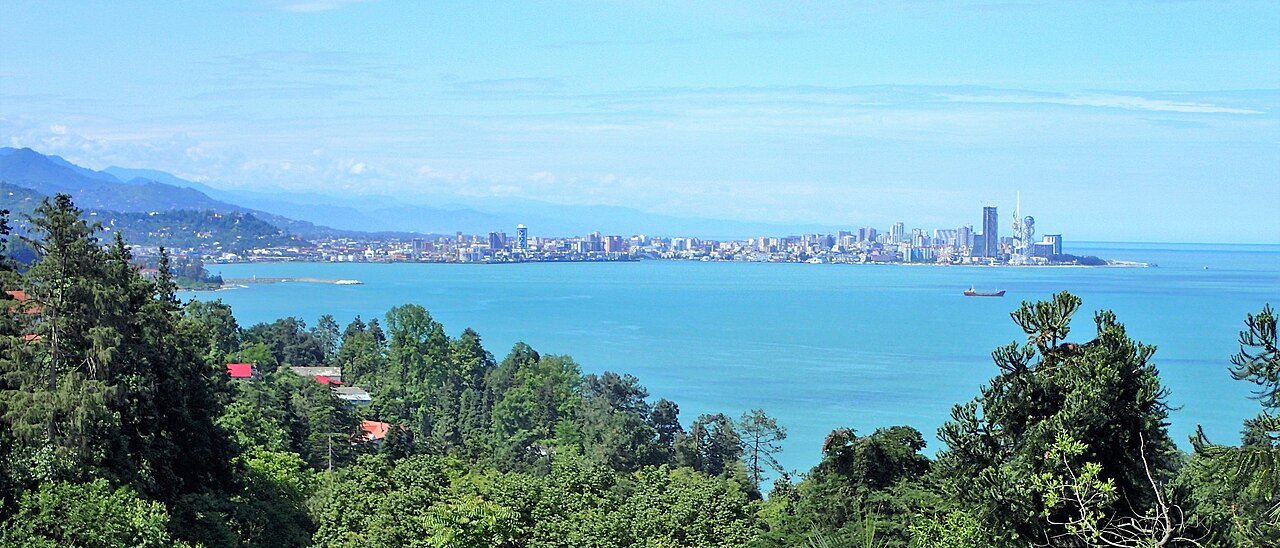
משכנתא בבטומי לרוסים פועלת כמו בטביליסי: הכללים והמוצרים ארציים, והמחיר והנזילות שונים. המחיר הממוצע בבטומי הוא 1,865 דולר למ״ר (Galt & Taggart, 2025), ולכן דירה של 100,000 דולר בדוגמאות היא כ־54 מ״ר. למי שיש גם אזרחות רוסית: Terabank כותב שהמוצר פתוח גם לבעלי אזרחות כפולה; באיזה דרכון בנק מתחשב לא מצאנו.
משכנתא בגאורגיה לזרים: מה אומר החוק ומה מאושר
ה־NBG קובע את LTV (יחס הלוואה לשווי הביטחון) ואת PTI (יחס החזר להכנסה נטו) באופן זהה לכל הלווים; אין מסלול נפרד לרוסים. הכלל היחיד שמזכיר זרים במפורש: מ־1.07.2026 הלוואות עד מיליון ₾ ניתנות רק בלארי, פרט לאנשים ללא אזרחות גאורגית (הוראה 131/04 מ־15.06.2026, סעיף 1(3)(b); קראנו את הנוסח באתר matsne.gov.ge). אם בנק יציע הלוואה במטבע חוץ, זו החלטתו.
מאז 26.02.2022 ה־NBG דורש עמידה בסנקציות הפיננסיות של ארה״ב, האיחוד האירופי ובריטניה נגד רוסיה (הודעה מ־19.09.2023). זה מסביר בדיקה קפדנית של כספים מרוסיה, ואינו איסור על אזרחים רוסים.
מה הבנקים בודקים אצל רוסים: KYC, מקור הכספים, תושבות מס
מה שקובע אינו הדרכון עצמו אלא בדיקת הלקוח (KYC). הבנק בוחן שלושה דברים.
| מה הבנק בוחן | משמעות | מה להכין |
|---|---|---|
| מקור ההכנסה וההון העצמי | האם אפשר להוכיח הכנסה סדירה ומאין הכסף להון העצמי. Credo: אין צורך באישור הכנסה; Liberty מתחשב בהכנסה מחו״ל מ־500 ₾ | אישור הכנסה, חוזה העסקה, דפי חשבון ל־6–12 חודשים; מסמכי מכירה, חיסכון, מתנה או ירושה |
| תושבות מס | באיזו מדינה משלמים מס. קוד המסים של גאורגיה מאפשר העברת מידע לפי הסכמים (סעיפים 70, 279²); תושב גאורגיה הוא מי ששהה בה 183 ימים ומעלה (סעיף 34(2)) | מדינת התושבות, מסמכים תומכים, ימי שהייה בגאורגיה |
| רשימות סנקציות וסיכון | הסכם TBC (סעיף 7.1.1.6): הלקוח אינו ברשימות האו״ם, האיחוד האירופי, ארה״ב וגאורגיה | שאלון עקבי; תשובות על שירות ציבורי וקריפטו |
הון עצמי, LTV, ריביות והכנסה מחו״ל
LTV: 90% בלארי, 70% במטבע חוץ, עד 80% עם הכנסה מוכחת מחו״ל (הוראה 47/04). PTI: בלארי 25% בהכנסה נמוכה מ־1,500 ₾ ו־50% מ־1,500 ₾; במטבע חוץ כשההכנסה במטבע אחר 20% ו־30% (דף ה־NBG).
הכנסה ברובלים היא מטבע שלישי: לפי הוראה 131/04 היא נחשבת הכנסה במטבע ההלוואה רק אם מקורה קשור למדינה שהמטבע הזה הוא המטבע הלאומי שלה. הלוואה במטבע חוץ מול הכנסה ברובלים נכנסת לעמודה “מטבע הכנסה אחר” (הפרשנות שלנו); איך בנק מתייחס לאישורים ברובלים לא מצאנו.
| בנק | הון עצמי | מטבע ותקופה | ריבית נומינלית “מ־” |
|---|---|---|---|
| Credo | בלארי מ־20%; בדולר ובאירו 40% | לארי 7–180 חודשים; דולר ואירו 2–120 | לארי 14.65%; דולר 8.50%; אירו 8.00% |
| Liberty | לא צוין; מ־0% עם נכס נוסף בשעבוד | לארי עד 240 חודשים; מטבע חוץ עד 120; בייפוי כוח | לארי 11.8%; דולר 8%; אירו 7.5% |
| Terabank | מ־20% | ללא אזרחות גאורגית 6–72 חודשים | לארי 14.95%; דולר 10.35%; אירו 9.75% |
| TBC (לתושבי חוץ) | מ־20%; “בהתחשב בשכירות” מ־0% | סכום 3,000–300,000 דולר | אין בדף |
שני מקרים אמיתיים של רוסים: טביליסי ובטומי
סיפורי קוראים, לא סטטיסטיקה.
| פרמטר | לקוחה ממוסקבה, טביליסי (רכישה בינואר 2023) | רוסי, בטומי |
|---|---|---|
| בנק | Credo אישר; שניים משלושת הבנקים סירבו בלי הסבר | Basisbank |
| מטבע, תקופה, ריבית | לארי, 15 שנה, 15.1%; החזר 1,337 ₾ | דולרים, 10 שנים, ריבית משתנה Term SOFR 6M + 6.62% (רצפה 9.5%); 11.3% בהעמדה, אפקטיבית 13.26% |
| הון עצמי | 40% בסך הכול, 20% מהם דרישה לזרים | 40% (15,200 דולר מתוך 38,000); הבנקים דרשו לפחות 40% בלי הוכחת הכנסה |
חשבון והעברות: מה ידוע ב־2026
ראו מדריך “חשבון בנק בגאורגיה והעברות”. מאושר: Zolotaya Korona אינה שולחת העברות לגאורגיה מאז 24.07.2026; נותרו העברות בנקאיות ל־IBAN מבנקים רוסיים שעדיין עובדים בכיוון הזה. ההעברות מרוסיה באוגוסט 2026 היו כ־5 מיליון דולר, ירידה של 88% משנה קודם (JAMnews, 16.09.2026).
חשבון רובלים ב־TBC עם העברות ישירות מרוסיה מוזכר רק במאמר פרסומי של יועץ (vc.ru, אפריל 2026), ללא אישור הבנק. Credo דורש חשבון לפני הבקשה.
מעמד תושבות ומשכנתא: מה נותנת רכישה מעל 150,000 דולר
אשרת שהייה קצרת טווח לבעלי נכס ניתנת לזר שבבעלותו נכס (לא קרקע חקלאית) בשווי של מעל 150,000 דולר (שווה ערך בלארי), מ־1 במרץ 2026 (סעיף 15(j) לחוק; מדריך “אשרת שהייה ושומה”). שמאי מוסמך קובע את השווי, לא מחיר החוזה. בשער 2.5979 ₾ לדולר (NBG, 20.10.2026) זה כ־389,685 ₾ (המחשה: החוק אינו קובע שער).
אם דירה שנרכשה בשעבוד לבנק נספרת לצורך האשרה, לא כתוב במקורות שבדקנו: יש לשאול את סוכנות לפיתוח שירותים ממשלתיים (SDA) לפני הרכישה. משכנתא אינה מקנה אשרה כשלעצמה; הבעלות נוצרת ברישום ברשות הלאומית לרישום ציבורי (NAPR).
תשלומים ליזם כחלופה למשכנתא: תנאים וסיכונים
בסקר של Galt & Taggart (נובמבר 2025) רוב המכירות בשוק הראשוני בטביליסי נעשות בתשלומים ליזמים. סגן נגיד לשעבר של ה־NBG, אוטאר נדראיה (SOVA, 8.10.2026), קורא להם מעין־משכנתא: תשלומים 2–3 שנים, היתרה ממומנת בדרך כלל מחדש בבנק, לרוב במטבע חוץ, בלי מגבלת PTI וגילוי ריבית. החוזה אינו מחייב בנק להלוות את היתרה והבנק רשאי לסרב (ההסקה שלנו).
מחשבון משכנתא גאורגיה: נוסחה ודוגמה בדולרים
ההחזר מחושב כאנויטה, כמו במחשבון שלנו (ריבית ברירת מחדל 10%): M = P·r / (1 − (1 + r)^(−n)), כאשר P ההלוואה, r הריבית השנתית חלקי 12, n מספר החודשים. הדוגמאות הן המחשה, לא הצעות בנק; חושב ב־Node, בלי עמלות וביטוח.
| הון עצמי | הלוואה P, $ | ריבית שנתית | החזר חודשי, $ | ריבית ששולמה, $ |
|---|---|---|---|---|
| 40% | 60,000 | 8.5% (Credo דולר “מ־”) | 743.91 | 29,270 |
| 40% | 60,000 | 10.35% (Terabank דולר “מ־”) | 804.58 | 36,549 |
| 40% | 60,000 | 11.3% (מקרה בטומי) | 836.72 | 40,407 |
| 30% | 70,000 | 10.35% | 938.68 | 42,641 |
| 20% | 80,000 | 10.35% (LTV 80%) | 1,072.77 | 48,733 |
$ לחודש
נוסחת אנויטה; ריביות “מ־” של Credo ו־Terabank ומקרה בטומי; אוקטובר 2026
המחשה: בלי עמלות וביטוח; לא הצעת בנק.
מחשבון משכנתא גאורגיה בלארי: החזר והכנסה נדרשת
דוגמה 2: אותו נכס בלארי, 260,000 ₾ (כ־100,000 דולר), 180 חודשים. הכנסה מינימלית ב־PTI 50% היא פי שניים מההחזר; חובות אחרים לא נכללים, ולא ידוע אם בנק יכיר בהכנסה מחו״ל.
- שער: החזר של 2,146.08 ₾ בחודש הוא כ־894 דולר בשער 2.40 לדולר, 826 דולר ב־2.5979, 766 ב־2.80 ו־715 ב־3.00 (הנחות, לא תחזית).
| הון עצמי | הלוואה P, ₾ | ריבית | החזר, ₾ | הכנסה מינימלית ב־50%, ₾ |
|---|---|---|---|---|
| 40% | 156,000 | 11.88% (ממוצע שוק, מרץ 2026) | 1,860.24 | 3,720 |
| 40% | 156,000 | 14.65% (Credo “מ־”) | 2,146.08 | 4,292 |
| 40% | 156,000 | 15.1% (מקרה טביליסי) | 2,194.05 | 4,388 |
| 20% | 208,000 | 14.65% | 2,861.44 | 5,723 |
מסמכים למשכנתא לאזרח רוסי: רשימת בדיקה
לא מצאנו אם נדרשים אפוסטיל ותרגום גם לאישורי הכנסה: יש לשאול את הבנק.
- דרכון (מקור), מספר טלפון גאורגי, כתובת בגאורגיה (במקרה בבטומי: שכירות לטווח קצר).
- אישור הכנסה וחוזה העסקה; דפי חשבון מבנק זר עם זיכויים סדירים (Bank of Georgia).
- חוזה מכר או חוזה מקדים ונסח רישום עדכני מ־NAPR על הנכס (מדריך “איך בודקים נכס”).
- ייפוי כוח אם לא מגישים באופן אישי: Liberty מקבל, בנקים רבים לא (pbservices); נדרשים אפוסטיל ותרגום לגאורגית (מדריך “קניית דירה מרחוק”).
סיבות סירוב ומה עושים אחרי סירוב
סטטיסטיקת סירובים לרוסים אין, ובמקורות לא מתואר הליך ערר.
- לשאול בכתב מה חסר.
- לחשב מחדש: סכום קטן יותר, הון עצמי גדול יותר; בלארי לבדוק PTI מול ההכנסה.
- להגיש בקשה לבנק אחר (TBC, Bank of Georgia, Credo, Liberty, Terabank, Basisbank): במקרה של 2023 שניים סירבו והשלישי אישר.
| סיבה | איך זה מתבטא | מה אפשר לעשות |
|---|---|---|
| הוכחה חלשה של הכנסה או הון עצמי | דפי חשבון חלקיים, סכומים שאינם תואמים את השאלון | לאסוף דפי חשבון ל־6–12 חודשים, אישורים, מסמכי מכירה; לתקן את השאלון |
| אי־עמידה ב־PTI | החזר מעל החלק המותר מההכנסה; מגבלת 25% תורחב להכנסות מתחת ל־2,000 ₾ (1.02.2027) ול־2,500 ₾ (1.09.2027) | סכום קטן יותר, הון עצמי גדול יותר (ה־LTV מחושב לפי שומת הבנק), תקופה ארוכה יותר בלארי, לווה משותף (ב־Liberty עד שלושה לווים) |
| אין חשבון או טעות במסמכים | Credo ממתין לחשבון פעיל; ייפוי כוח בלי נוסח גאורגי; שעבוד קיים על הנכס | לפתוח חשבון מראש; נסח רישום עדכני מ־NAPR; עורך דין |
משכנתא בבטומי לרוסים: שלבים ולוחות זמנים
זמנים: החלטה אורכת מכמה ימים עד 2–3 שבועות (pbservices, 15.09.2026); אצל הלקוחה ממוסקבה כל התהליך נמשך כ־3 שבועות, בבטומי האישור הגיע למחרת.
- לבחור מטבע לפי מטבע ההכנסה ולבדוק LTV ו־PTI של ה־NBG.
- לבקש משניים־שלושה בנקים תנאים בכתב לאזרח רוסי: הון עצמי, ריבית אפקטיבית, מסמכים, זמן.
- לפתוח חשבון אם נדרש ולאסוף את המסמכים שלמעלה.
- לבדוק את הנכס בנסח רישום מ־NAPR, להגיש בקשה, לעבור שומה.
- לקבל החלטה ולחתום על הסכמי המכר והמשכנתא: בבנק, בייפוי כוח או דיגיטלית.
- לרשום זכות ושעבוד ב־NAPR: 150 ₾ (4 ימי עבודה), 270 ₾ (יום אחד) או 350 ₾ (באותו יום).
שאלות נפוצות
האם אזרח רוסי יכול לקבל משכנתא בגאורגיה?
לא מצאנו איסור לפי אזרחות. הבנק מחליט אחרי KYC: הכנסה, תושבות מס, רשימות סנקציות; רוסים נבדקים זמן רב יותר, סירובים אינם מנומקים.
משכנתא בגאורגיה לזרים: איזה הון עצמי נדרש?
בבנקים מ־20% (Credo 40% בדולר ובאירו); pbservices מציין 30–40%. ה־NBG: עד 90% מהביטחון בלארי, 70% במטבע חוץ, 80% עם הכנסה מחו״ל.
האם משכנתא בבטומי לרוסים שונה מזו שבטביליסי?
הכללים והמוצרים ארציים. שונים המחיר (בטומי 1,865 דולר למ״ר, Galt & Taggart, 2025) ושומת הבנק.
האם נדרשת אשרת שהייה כדי לקבל משכנתא בגאורגיה?
רשמית לא: דפי הבנקים אינם דורשים, ובסיפור מבטומי אשרת שהייה אינה מופיעה בין המסמכים. אשרת בעל נכס דורשת נכס מעל 150,000 דולר לפי שומה (מ־1.03.2026).
האם הבנק מכיר בהכנסה מרוסיה וברובלים?
ה־NBG מתיר הכנסה מחוץ לגאורגיה (LTV עד 80%). איך בנק מתייחס לאישורים ברובלים לא מצאנו: יש לשאול.
מחשבון משכנתא גאורגיה: איך מחשבים החזר?
אפשר להשתמש במחשבון המשכנתא באתר או בנוסחה M = P·r / (1 − (1 + r)^(−n)). לדוגמה, 60,000 דולר ל־120 חודשים ב־10.35% נותנים 804.58 דולר בחודש.
האם כלל LTV 80% להכנסה מחו״ל עדיין בתוקף?
בהוראה 47/04 אין תאריך סיום, החלטות 2026 לא שינו LTV, ביטול לא מצאנו. יש לאשר LTV מול הבנק.
מה עושים אם בנק בגאורגיה מסרב למשכנתא?
לבקש את הסיבה בכתב, לבדוק מסמכים, לחשב מחדש סכום והון עצמי, להגיש לבנק אחר.
מקורות: הבנק הלאומי של גאורגיה: דרישות PTI ו־LTV · הבנק הלאומי של גאורגיה: החלטת ועדת היציבות הפיננסית, 26.02.2025 · Matsne: הוראת הבנק הלאומי של גאורגיה 47/04 מ־27.02.2025 (LTV, הכנסה מחו״ל) · Matsne: הוראת הבנק הלאומי של גאורגיה 131/04 מ־15.06.2026 (הלוואות עד מיליון ₾ בלארי, חריגים) · הבנק הלאומי של גאורגיה: החלטת ועדת היציבות הפיננסית, 25.02.2026 (PDF) · הבנק הלאומי של גאורגיה: החלטת הוועדות, 6.05.2026 (PDF) · הבנק הלאומי של גאורגיה: עמידה במשטרי סנקציות, 19.09.2023 · TBC Bank: משכנתא לאקספטים · Credo Bank: משכנתא לאקספטים · Liberty Bank: משכנתא למהגרים · Terabank: משכנתא למהגרים ולמרוויחים בחו״ל · pbservices: משכנתא בגאורגיה לזרים (15.09.2026) · SOVA: מי יכול להרשות לעצמו נדל״ן בטביליסי (8.10.2026) · Georgia Today: משכנתאות ברבעון 1 2026 (27.04.2026) · T—Zh: סיפור אישי של אישה רוסייה, משכנתא בטביליסי (16.05.2026) · T—Zh: סיפור אישי, משכנתא בבטומי (11.01.2025) · vc.ru: חשבון רובלים ב־TBC, מאמר פרסומי של יועץ (אפריל 2026, לא אומת) · JAMnews: העברות מרוסיה ירדו ב־88% (16.09.2026) · Madloba: העברת כסף מרוסיה לגאורגיה (נבדק 3.10.2026) · חוק גאורגיה על מעמדם המשפטי של זרים ושל חסרי אזרחות (matsne.gov.ge) · הרשות הלאומית לרישום ציבורי: אגרות רישום